自民党の稲田朋美氏は、弁護士出身の衆議院議員で、防衛大臣や自民党政務調査会長などを歴任してきた政治家です。2026年は、再審制度を見直す刑事訴訟法改正をめぐる議論や、飲食料品の消費税減税に対する慎重な姿勢が注目され、党内で異論を唱える議員としても話題になりました。
特に関心を集めたのが、再審法改正をめぐる法務省との対立と、選挙公約に掲げられた消費減税についての発言です。稲田氏はなぜ党内で異論を唱えたのか。批判が広がった背景には何があり、現在の政治活動にどのようにつながっているのでしょうか。2026年10月29日時点の公的資料、国会会議録、本人の説明、報道各社の記事をもとに、経歴から最新ニュース、ネットの反応、噂の真相まで詳しく整理します。
【2026年最新】自民党の稲田朋美に関する最新情報と詳細解説
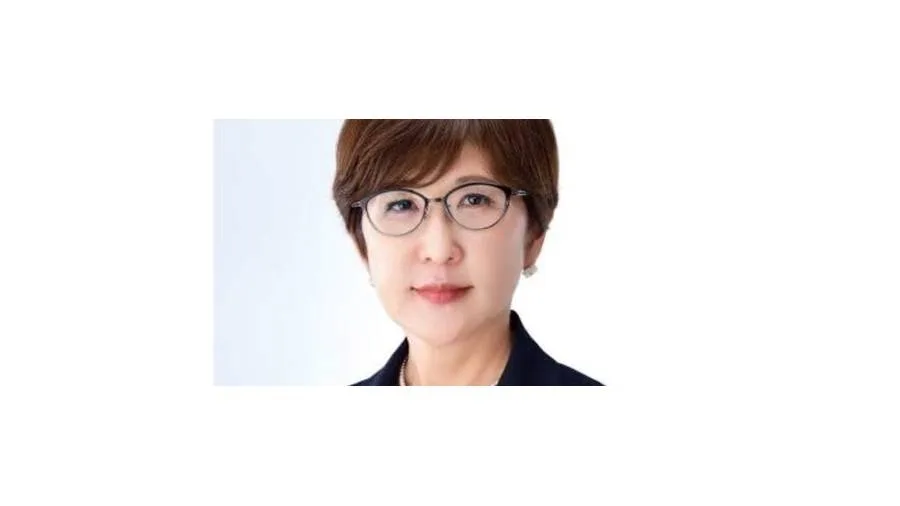
2026年10月時点の稲田朋美氏を理解するうえで、押さえておきたいのは、再審法改正と消費減税という二つの政策課題です。いずれも、党の方針や政府の対応に対して、稲田氏が自らの考えを明確に示したテーマです。
2026年2月8日の第51回衆議院議員総選挙では、福井県第1区から立候補し、8回目の当選を果たしました。衆議院の議員情報や自由民主党の公式プロフィールにも、福井県第1区選出の議員として掲載されています。
同月27日の衆議院予算委員会では、給付付き税額控除による子育て世帯などへの支援、北陸新幹線、安全保障政策、再審法改正、旧姓の単記使用などについて質問しました。活動の中心は、特定の話題だけではなく、経済・社会保障から司法制度、安全保障まで広範囲に及んでいます。
その一方、4月には再審制度の見直しをめぐって政府案への異論を強く表明し、7月には消費減税の議論でも慎重な立場を示しました。党内の方針に常に同調するのではなく、法案の内容や実施方法に注文をつける姿勢が、2026年の稲田氏をめぐるニュースの大きな特徴です。
なお、消費減税については、政府が9月に関連大綱を決定し、10月9日に法案を閣議決定して第222回国会に提出しています。2026年10月29日時点では、2027年4月からの実施を目指す法案の審議・制度設計と、稲田氏が示してきた政策上の問題提起を区別して見る必要があります。
【プロフィール・経歴】弁護士から防衛大臣へ、稲田朋美の政治家としての歩み
稲田朋美氏は1959年2月20日、福井県今立郡今立町、現在の越前市に生まれました。早稲田大学法学部を卒業し、1985年に弁護士登録。政治家になる前は法律実務に携わっていました。
2005年9月の第44回衆議院議員総選挙で初当選し、福井県第1区を地盤に国政での活動を開始しました。弁護士としての経験を背景に、歴史認識問題や靖国神社をめぐる裁判などにも関わり、保守的な政治理念を掲げる議員として知られるようになります。
2012年の第2次安倍内閣では行政改革担当などの閣僚を務め、2014年には自民党政務調査会長に就任。政策立案を担う党の中枢ポストを経験した後、2016年8月に防衛大臣に就任しました。女性としての閣僚経験だけでなく、安全保障政策を担う立場に就いたことも、政治家としての大きな転換点です。
ただし、防衛大臣としての経歴だけで現在の政治活動を評価するのは十分ではありません。2026年には再審制度や消費減税、子育て支援などにも発言の範囲を広げています。過去の保守政治家としてのイメージと、現在の政策上の主張を分けて確認することが、稲田氏を理解するうえで重要です。
以下は、衆議院の議員情報、自由民主党の公式プロフィール、本人の公式サイトに掲載された経歴をもとに整理した主な節目です。
| 時期 | 主な出来事・役職 | 政治活動上の意味 |
|---|---|---|
| 1959年2月 | 福井県で生まれる | 福井を地盤とする政治活動の出発点 |
| 1985年4月 | 弁護士登録 | 法律実務の経験を積む |
| 2005年9月 | 衆議院議員に初当選 | 国政での活動を開始 |
| 2012年12月 | 行政改革担当などの閣僚に就任 | 政府の政策運営に携わる |
| 2014年9月 | 自民党政務調査会長に就任 | 党の政策立案を担う |
| 2016年8月〜2017年7月 | 防衛大臣を務める | 国の安全保障政策を担当 |
| 2026年2月 | 衆議院議員総選挙で8回目の当選 | 国政での活動を継続 |
| 2026年 | 再審法改正、消費減税、社会保障政策などで発言 | 司法制度と経済政策の両面で注目を集める |
経歴の確認には、衆議院の議員紹介と自由民主党の公式プロフィールが基本資料になります。過去の役職と現在の政策課題を切り分けて読むことで、肩書だけに依存しない人物理解につながります。
【再審法改正】「稲田の乱」と呼ばれた対立の経緯と本当の争点
2026年春、稲田氏の名前が大きく報じられた理由の一つが、再審制度を見直す刑事訴訟法改正案をめぐる議論です。再審とは、確定した刑事判決について、一定の条件のもとで裁判をやり直す手続きです。冤罪被害者の救済に直結する一方、再審開始までに長い時間がかかることや、証拠開示のあり方などが課題となってきました。
焦点となったのは、裁判所が再審開始を決定した場合に、検察官が不服を申し立てる「抗告」をどこまで認めるかという問題です。検察官が抗告すれば、再審開始までの手続きが長期化する可能性があります。稲田氏は、再審開始決定への抗告を原則として禁止する方向を重視し、法務省側の案に対して強い異論を示しました。
4月の自民党内の事前審査では、稲田氏が政府案への不満を公然と表明したことが報じられました。報道では、この動きが「稲田の乱」と表現されることもありました。ただし、この呼び名は政治報道上の表現であり、正式な組織や党内処分の名称ではありません。
その後、国会での審議が進み、改正刑事訴訟法は2026年7月17日に成立しました。改正法には、再審開始決定に対する検察官の不服申し立てを原則禁止する規定や、再審請求審における証拠提出命令の制度などが盛り込まれています。一方、抗告の例外的な扱いなど、制度の運用をめぐる論点がすべて解消されたわけではありません。
稲田氏の活動を評価する際には、政府に反対したという事実だけでなく、何を問題視し、どのような制度変更を求めたのかを見る必要があります。再審法改正では、冤罪被害者の救済を迅速化することと、裁判の適正さを確保することの両立が中心的な課題です。
また、5月27日の衆議院法務委員会では、再審請求における証拠の扱いや、開示された証拠を用いた実験などについて質問しています。これは、党内での発言だけではなく、法案の具体的な条文や運用上の問題を国会審議で確認していたことを示しています。
【消費減税をめぐる炎上】公約との整合性と稲田朋美の主張
2026年夏、もう一つの大きな論争となったのが、飲食料品の消費税減税です。自民党は同年2月の衆院選で飲食料品の消費税減税を公約に掲げました。その後、高市早苗首相が2027年4月から2年間、飲食料品にかかる消費税率を8%から1%に引き下げる方針を示し、党内で具体的な制度設計をめぐる議論が始まりました。
7月31日の党内会議後、稲田氏は減税の実施方法や財源について十分に議論すべきだと主張しました。特に、広く一律に税率を下げる方法と、所得に応じた給付を組み合わせる方法のどちらが家計の負担軽減に効果的なのかという点を問題提起しました。
「総裁が言っているからやるというのは、自民党らしくない」
この発言は、党総裁の方針に対して異論を述べたものとして注目されました。選挙で掲げた公約を実現すべきだという考え方と、財源や制度設計を精査したうえで政策を決めるべきだという考え方が衝突したためです。
稲田氏は9月に公表した本人の説明でも、国民の負担を軽減するという目標自体に反対しているのではなく、財源や給付のあり方も含めて政策を検討すべきだという立場を示しています。したがって、報道で「消費減税に反対」と表現される場合も、減税そのものへの反対と、具体的な実施方法への慎重論を区別して読む必要があります。
一方、批判が生じた理由も明確です。選挙時に掲げた公約に有権者が期待を寄せた以上、実施段階で慎重論を述べるなら、その理由を有権者に分かりやすく説明する必要があります。財源の問題や制度の合理性を論じることと、選挙で示した約束との整合性を説明することは、別々に問われる論点です。
その後、政府・与党は9月15日に関連大綱を決定し、10月9日には法案を閣議決定して国会に提出しました。政府の計画では、2027年4月から2年間の飲食料品の税率引き下げと、所得に応じた給付を組み合わせることで実質的な負担軽減を図ります。2026年10月29日時点では、これは成立・施行済みの制度ではなく、法案の審議と実施準備が必要な政策です。
この論争から読み取れるのは、政策の方向性に賛成か反対かという二択だけでは、政治家の主張を正確に理解できないということです。政策の目的、対象者、財源、実施時期、そして公約との整合性を分けて考えることが、ニュースを判断するための重要な手がかりになります。
【ネットの反応・噂の真相】批判が集まった理由と事実の見分け方
稲田氏をめぐるネット上の議論では、消費減税に対する慎重姿勢が、選挙公約との整合性という観点から批判されました。報道では、SNS上で公約を守るべきだという立場からの反発が紹介される一方、政策を決める過程で財源や制度設計を議論することは必要だという論点も示されています。
ここで注意したいのは、SNSで目立つ意見が、そのまま有権者全体の意見を表しているわけではないという点です。投稿数や賛否の割合を示す信頼できる調査がなければ、ネットの反応を「国民の総意」として扱うことはできません。報道で確認できる批判の内容と、個々の投稿者の評価は区別して考える必要があります。
また、再審法改正と消費減税は、同じ政治家の発言であっても争点が異なります。前者では冤罪被害者の救済や検察官の不服申し立て、証拠開示などが中心となり、後者では家計負担の軽減、財源、所得に応じた給付、公約の実現方法が焦点になります。二つの論争を一括りにして、単純に「反政府」や「党内対立」と決めつけると、個別の政策内容を見失いかねません。
噂の真相を確かめる際は、次の三つの視点が役立ちます。
- 本人の発言かどうか:本人の公式サイト、本人が執筆した説明、国会会議録などで発言の文脈を確認する。
- 何についての発言か:政策の目的への反対なのか、財源や実施方法への異論なのかを切り分ける。
- 報道で確認できる事実か:見出しや短い切り抜きだけで判断せず、前後の発言や法案の内容も確認する。
稲田氏に関して2026年に大きく報じられた論争は、主として再審法改正と消費減税という政策上の対立です。これらを、裏付けのない私生活の噂や、根拠が示されていない不祥事の話と混同するべきではありません。政治家への評価は、確認可能な発言、政策、行動をもとに行うことが大切です。
【プロの結論】稲田朋美の現在を理解するための三つの判断基準
2026年の稲田朋美氏を読み解くうえで、特に重要なのは三つの視点です。
第一に、党内で異論を述べることと、その主張が妥当であることは別問題です。再審法改正や消費減税で異論を唱えたこと自体は確認できますが、その政策判断を評価するには、提案された制度がどのような結果をもたらすかまで検討する必要があります。
第二に、政治家の説明責任は、政策の合理性だけで完結しません。財源や制度設計に問題提起をすることは政策論争の一部です。しかし、選挙で掲げた公約を支持して投票した有権者に対して、なぜ実施方法を見直す必要があるのかを説明することも重要です。稲田氏をめぐる消費減税の議論は、この二つの責任が交差する事例といえます。
第三に、政治ニュースは発言の切り抜きではなく、政策の経緯と結果で評価すべきです。強い発言はSNS上で拡散されやすい一方、法案の条文や制度の仕組みは十分に伝わらないことがあります。国会会議録、政府の法案資料、本人の説明、複数の報道を照らし合わせることで、政治家の主張と実際の制度変更を区別しやすくなります。
稲田氏は、弁護士から国会議員へと転身し、防衛大臣や自民党の政策責任者を経験した政治家です。2026年には、司法制度と経済政策の両面で、党内の議論に異論を示す姿が注目されました。評価の焦点は、異論を唱えたという事実そのものではなく、その主張が制度改善や国民生活の向上にどの程度つながるかにあります。
【自民党の稲田朋美】に関するよくある質問(FAQ)
Q1:稲田朋美は2026年現在も自民党の議員ですか?
A1:はい。2026年2月の衆議院議員総選挙で8回目の当選を果たし、自民党の衆議院議員として活動しています。選挙区は福井県第1区です。
Q2:稲田朋美が2026年に炎上した主な理由は何ですか?
A2:大きな論争となったのは、再審法改正をめぐる政府案への異論と、飲食料品の消費減税の実施方法に対する慎重な姿勢です。特に消費減税では、選挙公約との整合性や財源の問題が批判の焦点になりました。
Q3:「稲田の乱」とは何を意味するのですか?
A3:2026年の再審制度見直しをめぐり、稲田氏が法務省側の案に強い異論を示した動きを指す報道上の表現です。正式な党内組織や処分の名称ではありません。
Q4:稲田朋美は消費減税そのものに反対しているのですか?
A4:本人は、国民の負担軽減という目標そのものに反対しているのではなく、財源や給付制度を含めて実施方法を十分に議論すべきだという立場を説明しています。発言を理解するには、減税の目的と具体的な制度設計を分けて見る必要があります。
Q5:稲田朋美の最新情報はどこで確認できますか?
A5:衆議院の議員紹介、自由民主党の公式プロフィール、本人の公式サイト、国会会議録、政府の法案資料が基本的な確認先です。報道記事を読む際も、発言の全文や政策の進捗を合わせて確認すると、見出しだけでは分からない背景を把握できます。
2026年10月時点の稲田朋美氏は、福井県第1区選出の衆議院議員として、司法制度や経済・社会保障政策などに取り組んでいます。再審法改正では冤罪被害者の救済や検察官の不服申し立てをめぐる問題に関わり、消費減税では財源や給付制度との整合性を重視する姿勢を示しました。
これらの動きは、単なる政治家の炎上ニュースとして消費するだけでは、十分に理解できません。どのような問題を指摘し、どの制度変更を求め、政府や国会がどのように対応したのかを追うことで、稲田氏の政治活動をより具体的に評価できます。
今後の注目点は、再審法改正の実際の運用、消費減税関連法案の審議と制度設計、そして本人が掲げる政策と党の方針がどのように調整されていくかです。最新情報を追う際は、報道の見出しやSNSの反応だけで判断せず、公的資料と本人の説明を照らし合わせることが、事実に基づいた理解への近道となります。